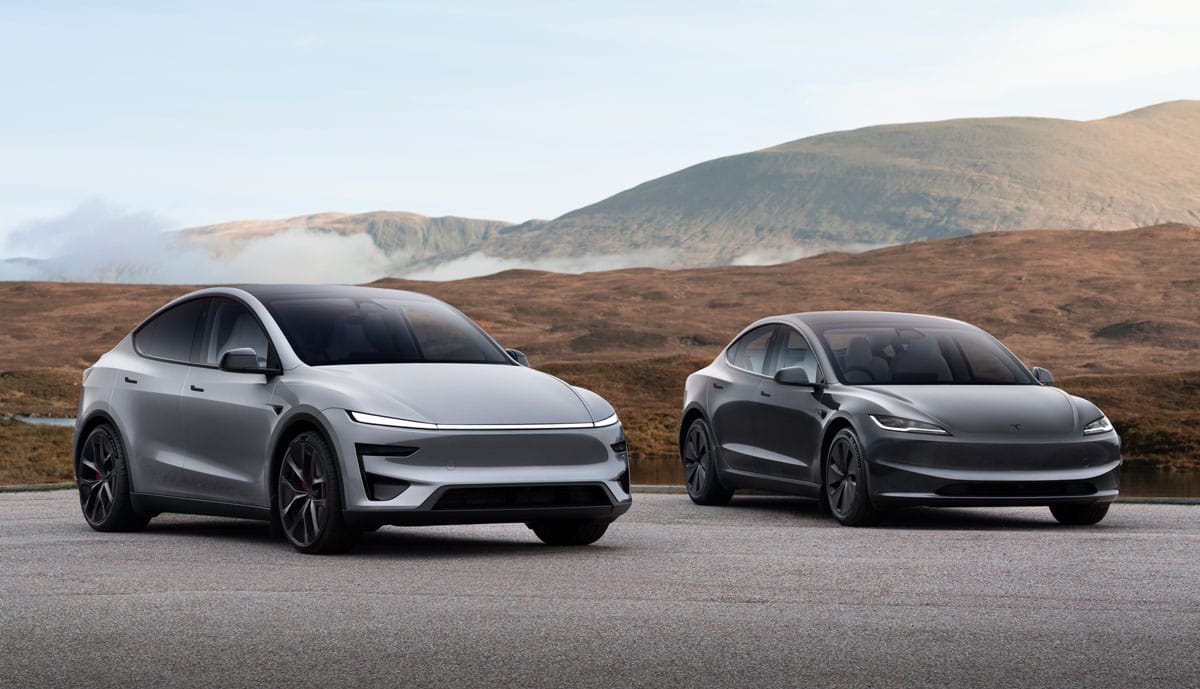
Tesla hat seine Produktions- und Lieferzahlen für das dritte Quartal 2026 veröffentlicht. Der US-Hersteller produzierte in den Monaten Juli, August und September fast 465.000 Elektroautos. Ausgeliefert wurden rund 486.500 Pkw.
Von dem Mittelklassewagen Model 3 und dem Mittelklasse-SUV Model Y liefen 457.387 Exemplare vom Band, 478.237 Einheiten dieser Baureihen wurden ausgeliefert.
„Andere Modelle“ wurden 7004 gebaut und 8295 ausgeliefert. Nach der Einstellung im Frühjahr gehören die Oberklasselimousine Model S und das große SUV Model X nicht mehr zur laufenden Produktion. Die im dritten Quartal gebauten Fahrzeuge dieser Kategorie dürften daher im Wesentlichen auf den Pick-up-Truck „Cybertruck“ entfallen. In den Auslieferungen könnten noch zuvor produzierte Model S und Model X enthalten sein.
Unter dem Strich baute Tesla im dritten Quartal 464.391 Elektroautos und lieferte 486.532 Fahrzeuge aus. Gegenüber dem Vorquartal entspricht das einem Plus von 2,8 Prozent bei der Produktion und 1,3 Prozent bei den Auslieferungen. Im Vergleich zum Vorjahresquartal stieg die Produktion um 3,8 Prozent, während die Auslieferungen um 2,1 Prozent zurückgingen.
Im zweiten Quartal 2026 hatte Tesla 451.758 Fahrzeuge hergestellt und 480.126 ausgeliefert. Im dritten Quartal 2025 waren es 447.450 produzierte und 497.099 ausgelieferte Elektroautos.
Weitere Details zum Geschäftsergebnis im dritten Quartal 2026 mit Zahlen zu unter anderem Umsatz und Gewinn/Verlust sowie eine Aussicht auf die erwartete Entwicklung im weiteren Jahresverlauf wird Tesla zu einem späteren Zeitpunkt bekannt geben.
Futureman meint
Besonders stark war Tesla im September in Deutschland. Mit über 12500 Zulassungen wurden doppelt so viele Autos verkauft wie bei der weltweiten (noch) Nr 1 Toyota. Da zeigt sich, wer auf´s falsche Pferd setzt, reitet evtl. in die falsche Richtung.
M. meint
Dann sind wir aber wirklich in der falschen Richtung unterwegs.
https://www.npr.org/2025/03/15/nx-s1-5305259/musk-salute-humor-controversy
Powerwall Thorsten meint
Applaus Applaus für das Tesla Team Grünheide.
Die Verkäüfe schlagen 2021, 2024 & 2025 mit Q3 jetzt schon – ich bin zufrieden und Millionen Käufer offenbar auch siehe Video Jasson Oppenheim – er bringt es auf den Punkt.
Time will tell
Besser-BEV-Wisser meint
Obwohl Teslas Hauptabsatzmarkt USA für E-Autos am absoluten Boden ist, hat Tesla stabile Auslieferungen.
Respekt.
MK meint
@Besser-BEV-Wisser:
Auch heute wurde hier bei ecomento gemeldet, dass z.B. im September in Deutschland die BEV-Zulassungen gegenüber dem Vorjahr um über 94% gestiegen sind, sich also fast verdoppelt haben: Europaweit im August gegenüber dem Vorjahr zumindest um 52,2% gewachsen sind. In so einem Markt sind „stabile Zahlen“ jetzt nicht grade berauschend…
hu.ms meint
… ung genau wegen diesen lfd. steigenden BEV-verkaufs in D und europa sind nur marktanteile aussagekräftig.
MK meint
@hu.ms:
Vollkommen richtig.
MrBlueEyes meint
Wie ich schon vor einem Jahr oder länger schrieb, Tesla hat augenscheinlich sein Marktpotenzial erreicht und ausgeschöpft… zumindest mit den aktuellen Modellen zum jetzigen Zeitpunkt…
Musk prophezeite 50% jährliches Wachstum… das funktionierte noch bis ca. 2023, aber danach trat die Stagnation bis leichter Rückgang ein… theoretisch hätte man im „50%-Wachstumspfad“ im Jahr 2025 schon ca. 3,9 Millionen Fahrzeuge absetzen müssen… es waren jedoch nur knapp 1,7 Millionen… 2026 hätten es demnach dann schon ca. 5,8 Millionen sein müssen, aber es werden wieder keine 1,8 Millionen voraussichtlich….
Und so zerbröselt der Keks…
Und je älter MY und M3 werden, desto schlimmer wird es… weil die Konkurrenz eben auch nicht schläft…
Und das Thema CyberCap lassen wir einfach… das wird eh nichts und wird auch nicht den erhofften Schub bringen… und der CT floppte ebenfalls komplett…
jm2c
MichaelEV meint
Soweit zur Märchenstunde von MrBlueEyes…
Der zerbröselnde Keks sind die Verbrenner am Markt. Von diesem Keks haben sich viele BEVs der Hersteller im Rahmen der CO2-Regulation ernährt.
Der Schwund des Kekses wird der spannendste Teil der ganzen Transformation: die Verbrenner weichen als Konkurrenz am Markt, viele BEVs gehen durch die Abhängigkeit mit!
Was bleibt ist viel Raum für die Hersteller, die BEVs eigenständig profitabel betreiben können. Und davon gibt es bisher nicht viele!
Die nicht schlafende Konkurrenz ist ein Treppenwitz. Wenn man dann z.B. stellvertretend den iX3 mit dem Model Y hinsichtlich der Absatzzahlen vergleichen will, gibt es sofort Relativierungen.
Mal schauen, wie das Jahr 2026 nach dem ganzen Gequatsche enden wird – nicht unwahrscheinlich, dass der Zuwachs beim Model Y YoY größer ist als der Absatz vom iX3 insgesamt.
ChriBri meint
An der Überalterung ist etwas wahres dran, dass die Konkurrenz auch nicht schläft, ebenso, aber preislich punkten die nach wie vor. Schau dir den Y mit Standard Range an. Eine Riesenkarre mit guten Effizienzwerten für relativ kleines Geld. Da haben deutsche Hersteller nichts zu bieten. Das ist eher das Problem.
MichaelEV meint
Woran bemisst sich denn die Überalterung?
Wenn man ein Package mit gutem Preis-/Leistungsverhältnis für hohe Stückzahlen schnüren will, wählt man nicht die teuersten Komponenten, ggf. mit eingeschränkter Lieferfähigkeit. Es geht um bedarfsdeckende Komponenten, zu möglichst geringen Kosten und mit breiter Lieferfähigkeit.
Das hat ja nichts mit alt zu tun, sondern ist einfach die logische Entscheidung.
Karl von Rosen meint
Der CT war mit seinem polarisrierenden Design und der eingeschränkten Alltagstauglichkeit sowieso nie auf Stückzahl ausgelegt, er diente einzig und alleine nur dazu die Marke im Gespräch zu halten. Hat ja auch geklappt.
Ossisailor meint
Das ist falsch. Die Fabrik für den CT war auf eine Jahresproduktion von 250.000 Stück ausgelegt. So oder noch höher hat sich Musk auch den Absatz pro Jahr vorgestellt.
M. meint
„Der CT war mit seinem polarisrierenden Design und der eingeschränkten Alltagstauglichkeit sowieso nie auf Stückzahl ausgelegt“
Nene. Nie!
„Einst plante Tesla vollmundig mit 500.000, dann 250.000 Einheiten pro Jahr, 2024 konnte man knapp 40.000 Cybertrucks absetzen…“
https://vision-mobility.de/news/tesla-cybertruck-alle-news-infos-und-entwicklungen-im-ueberblick-390608.html
Karl von Rosen meint
Die kolportierten 500.000 waren reine Phantasiezahlen, Marketing. Keine der Produktionsstätten hätten jemals diese Stückzahlen erreichen können.
M. meint
Richtig, das meiste an Tesla ist nur Marketing, da macht der CT keine Ausnahme. Aber auf 250.000 war die Produktion schon ausgelegt, und die Erweiterung auf 500.000 wäre bei entsprechendem Absatz möglich gewesen. Es gab ja 1,5 Mio. „Reservierungen“, und Musk sprach davon, 3 Jahre nur an den Reservierungen zu arbeiten (und ihn haben hier alle gefeiert dafür).
Aber selbst die 250.000 waren utopisch, im besten Jahr 2024 waren es knapp 40.000, 2025 noch 20.000 (davon ca. 4.000 an SpaceX), H1 2026 keine 8.000. Die Produktionsmitarbeiter wurden zwischenzeitlich auch mal einfach für ein paar Tage nachbHause geschickt. Die meisten wird man inzwischen entlassen haben. Wenn 250.000 für Volllauslastung stehen, reicht es rechnerisch, wenn jeden Montag eine Schicht Autos baut. Dann wieder Betriebsruhe, bis zum nächsten Montag.
Karl von Rosen meint
Das ist richtig. 14000 Mitarbeiter wurden direkt entlassen, dann noch der schleichende Mitarbeiter Abbau von 15% über die letzten 2 Jahre.
hu.ms meint
Wenn das Q4 auch so läuft könnte es ein neues rekordjahr werden.
Mein tesla-CALL ist schon 40% im plus. Habe diesen gerade zum kaufkurs mit stopp-loss abgesichert.
hu.ms meint
… und heute verkauft mit 36% gewinn.
South meint
Mja, als normaler Kunde kann man nur long gehen, also eine Option kaufen. Verkauft man ein Option, also short, dann muss man quasi unbegrenzt haften und das geht als Privalperson schwer. Also bleibt nur long call oder long put. Du behauptest Call…. aber Long call sind Wetten auf steigende Kurse, da konntest du nicht gewinnen, weil Tesla gefallen ist, also müsstest du einen long put gekauft haben, was aber kein Call ist…
Da ist jetzt schon lustig. Wenn du oft handeln würdest, müsstest du das wissen… ;-)
hu.ms meint
Alter,
habe am 30.09. call zu 0.26 gekauft und am 05.10. zu 0.32 verkauft.
Bei tesla bin ich immer nur wenige tage zum Q-wechsel engagiert.
17 mal mit puts – jetzt erstmals mit call.
Alles in allem saldo nach kest 38k.
South meint
Naja, es mir im Grunde egal, wegs meiner bist du der Kaiser von China, weil es hier um eAutos geht und nicht um die Finanzprodukte einzelner.
Aber bei Call gibts nur einen Short Call oder Long Call. Für einen Short Call, also eine Wette auf Fallende Kurse müsstest du unbegrenzt haften, als Privatkunde. Unbegrenzt haften, das kostet halt … aber hey… mir im Grunde völlig wurscht…
hu.ms meint
Du weisst ja nicht mal, welche kursentwicklung ein call- und ein put-käufer erwarten.
Insofern ist weiteres schreiben mit dir über aktiengeschäfte sinnlos !
South meint
Naja, einfach ausgedrückt, doch, weiß ich eben schon. Deshalb musste ich ja auch gleich schmunzeln… aber hey, steht auch im Internet… die Grundzüge des Optionshandels, du Optionsgott …. ;-)
Thomas Claus meint
Tesla braucht mehr Modelle wenn sie mehr verkaufen wollen. Der. CT scheint ja überhaupt nicht in die Gänge zu kommen. Warum? Ich fand ihn ja schon immer einfach hässlich aber es gab ja eigentlich viele Leute die begeistert waren.
Jörg2 meint
XY „… braucht mehr Modelle wenn sie mehr verkaufen wollen. …“
In welcher BWL-Ecke ist das zu finden?
MK meint
@Jörg2:
Mit BWL hat das nichts zu tun, sondern damit, dass Menschen blöderweise individuell und beim Autokauf selten vollkommen rational entscheiden.
Aber generell ist es doch so: Jemand, der meist alleine fährt (oder einen Zweitwagen sucht) und in einer Anwohnerparkzone parken muss, will in der Regel kein 4,7 m langes Auto, sondern ist gerne bereit sogar etwas mehr zu zahlen, wenn das Auto dafür kompakter ist.
Wer wie ich einen Hund hat, will in der Regel ein Steilheckfahrzeug, weil das für den Hund einfach mehr Sinn macht.
Wer einfach keine 40.000 € für einen Neuwagen hat und gleichzeitig auch mit 100 km Reichweite zufrieden ist, schaut halt eher, dass er etwas um 20.000 € bekommt (z.B. Dacia Spring, BYD Dolphin Surf usw).
Auch bei der Anhängelast für Wohnwagen, Pferdeanhänger und Co wird Tesla (max. 1.600 kg im Model Y) mittlerweile von anderen übertroffen (Skoda Enyaq je nach Variante bis 2.200 kg; Mercedes GLB 2.000 kg/ GLC: 2.400 kg: BMW iX3: 2.000 kg usw.)
Es gibt also viele Gründe, ein Auto aus einer anderen Kategorie oder mit anderen Spezifikationen zu wählen als aus denen, die Tesla bietet
MichaelEV meint
Lustige Story, dass Kunden für weniger Auto mehr bezahlen würden. Wird natürlich nie in relevanten Stückzahlen passieren.
Ich weiß nicht, was dieser Unsinn immer soll. Was irgendwelche Kunden wollen ist für Tesla weiterhin nicht relevant. Das Segment vom Model Y ist das meistverkaufte überhaupt, vieles davon sind noch Verbrenner und das ist bei weitem der verwundbarste Punkt der Verbrennerhersteller. Nur das ist relevant.
MK meint
@MichaelEV:
Deswegen ja auch der Vergleich mit z.B. dem Skoda Enyaq, der im gleichen Segment unterwegs ist wie das Tesla Model Y: Natürlich kann der Tesla Dinge, die der Skoda nicht kann…aber der Skoda kann eben auch Dinge, die der Tesla nicht kann. Und Fakt ist doch: Die Verkaufszahlen von Tesla steigen weniger stark als der BEV-Markt (bzw. meldet man ja gegenüber dem Vorjahresquartal sogar einen Absatzrückgang). In der Theorie hört sich „es gibt in dem Segment noch genug Wachstumspotential“ also toll an. Wenn dieses Wachstum (Mehr BEV in diesem Segment weltweit) bei sinkenden Marktanteilen aber komplett an Tesla vorbei geht, hat man nichts davon.
Karl von Rosen meint
Das meistverkaufte Segment bei Arzneimittel in Deutschland sind Nasensprays und Schmerzmittel, warum verkaufen Apotheken nicht nur das? Oder Supermärkte nur noch Knabberzeugs und Süßwaren, ist ebenfalls das meistverkaufte Segment an Lebensmittel.
Das würde enormen Aufwand bei Logistik und Kosten sparen, die sollten alle mal Elon als Berater einstellen.
MK meint
@Karl von Rosen:
Sehe ich ganz genauso…das faszinierende ist doch, dass solche Leute einem dann im nächsten Satz erzählen können, dass sie Kleidung und Co nur im Internet bei Amazon etc. kaufen, weil die 500 verschiedenen T-Shirts im Modegeschäft um die ecke eine zu kleine Auswahl seien ohne den Widerspruch zu merken. eigentlich müssten die Parkplätze kleiner Dorfmärkte, deren Vorteil die Nähe und der einzige Nachteil das kleinere Sortiment ist, mit Tesla-Fahrzeugen vollgeparkt sein.
Karl von Rosen meint
Nun kennen wir auch das größte Segment der Tesla Fans: DDR Ostalgiker.
M. meint
Tesla wollte mal (2030 oder so) 20 Mio. pro Jahr verkaufen.
+ 50% jedes Jahr.
Hier wird oft behauptet, dass Tesla 2 Mio. pro Jahr verkaufen würde.
Das 20 Mio.-Ziel hat Tesla ganz still ebenso gestrichen wie die jährlich +50% Absatz, und 2 Mio. Autos haben die noch in keinem einzigen Jahr verkauft.
Also scheint irgendwas zu fehlen. Wenn es nicht Modelle sind, dann vielleicht ein paar Posts für die rechte Ecke? Ein paar mehr Bildchen mit Onkel Donald?
Das steht vermutlich wirklich nicht in der „BWL-Ecke“.
MichaelEV meint
Was fehlt ist, dass dem Verbrenner der Gar ausgemacht wird. Und sehr wahrscheinlich wird es dafür ausreichend sein die Mittelklasse mit BEVs zu durchdringen. Wenn Verbrennerherstellern dieses Segment mit viel Volumen und hoher Marge verloren geht, fällt der Rest darunter von alleine (und quersubventionierte BEVs gleich mit).
Auch wenn das 20 Millionen-Ziel meines Wissens gar nicht im Kontext der Robotaxis steht, abgerechnet wird zum Schluss (also 2030).
M. meint
Äh… ja, jedes verkaufte BEV ist kein Verbrenner geworden, das stimmt aber für alle Marken, nicht nur für diese.
Unabhängig von dieser Binsenweisheit ging es hier um das Verhältnis zw. Wunsch und Wirklichkeit dieses einen CEO; das wird auch der kleine 2-Sitzer nicht retten, da können wir gerne 2030 nochmal draufschauen.
Aber wir können ja die Roboter dazuzählen, wenn alles nachbPlan läuft, müssten davon eigentlich jetzt schon 5.000 die Woche vom Band fallen, so konkurrenzlos und billig, wie die sind.
MichaelEV meint
Tesla verkauft weltweilt profitabel BEVs und zieht parallel die notwendige Ladeinfrastruktur hoch. Und viele andere Hersteller erfüllen in Märkten mit CO2-Regulation die regulatorischen Ziele und verdienen sonst ihr Geld nur mit den Verbrennern.
Wer den Unterschied nicht erkennt, ist auf beiden Augen blind.
M. meint
Am profitabelsten war Tesla aber, als es für den BEV-Bau noch reichlich CO2 Credits gab. Seitdem die fallen, fällt auch die Profitabilität bei Tesla, und Musk läutet das Ende des Privatautos ein. Zumindest, wenn es nach ihm geht.
BEVs verkaufen war ein günstiger Businesscase, nichts weiter, und der besteht in dem Umfang nicht mehr.
Wer den Zusammenhang nicht erkennt, ist auf beiden Augen blind.
Übrigens baut niemand in den USA mehr Gaskraftwerke für KI (außer vielleicht Amazon, was die nächste Firma mit öffentlichem Greenwashing wäre). Das zeigt auch, dass es wirklich nur um Geld und Macht geht, und 0,0 um Umweltschutz.
Fred Feuerstein meint
Volkswagen wollte auch 2025 über eine 1,5 Mio. BEV allein der Marke VW absetzen. Das Ziel wurde auch heimlich still und leise kassiert. So ist das manchmal, Ziele können sich ändern. Ausser natürlich von Leuten mit einem gewissen Starrsinn…
hu.ms meint
So ist es: Es sind dinge eingetreten, die nur schwer vorhersehbar sind.
Egal bei welchem hersteller.
Pandemie, krieg, petrol-trumper aber vor allem dass die chinesen die neue antriebsart selbst bauen wollen. Die schon vorhanenen ausländischen marken werden die nächsten jahre verdrängt.
M. meint
Es gibt schon deutlich mehr Leute, die vom CT begeistert waren, als heute noch begeistert sind.
Suche bei Reddit mal nach „Cyberstuck“.
Ansonsten muss man Tesla schon mal Respekt zollen. Von den alten Schicken immer noch 1,6 bis 1,7 Mio. pro Jahr zu verkaufen, das muss man erstmal hinbekommen.
MichaelEV meint
Immer die selbe olle Story. Ein anderer Konzern mit mehreren Marken und unzähligen Modellen verkauft ca. die Hälfte, ist also ganz eindeutig kein Patentrezept.
Die Mittelklasse ist das ausschlaggebende Segment und bietet noch mehr als ausreichend Platz…
Karl von Rosen meint
@Michael
BYD wird dieses Jahr wohl 2,5 Millionen reine BEV verkaufen, also deutlich mehr als Tesla, und das mit einer ähnlich breiten Modellpalette wie VW.
Scheint wohl eher, dass deine Story schon vom Prinzip aus lückenhaft ist ..
Miro meint
Tesla gibt schon längst keinen Pfifferling mehr auf neue Modelle. Die sehen sich schon längst nicht mehr als Autohersteller. Das letzte woran die denken, ist ein Auto herzustellen, dass ein Lenkrad hat. Somit wird es auch kein neues Auto für Kunden mit Lenkrad geben. Selbst Franz von Holzhausen hat bereits in einem Interview gesagt, dass der Tesla Roadster das letzte Auto mit Lenkrad sein wird.
Der einzige Grund warum, sie derzeit sich noch so viel Mühe geben so viele Autos wie möglich zu verkaufen, ist zum einen die „real world“ Daten von den Kunden zu sammeln und natürlich um möglichst viel Geld einzusammeln, da dass im Moment noch die Cash Cow ist. Sobald das nicht mehr der Fall ist, wird das klassische Autogeschäft ähnlich wie das Model S/X Geschäft betrachtet.
MrBlueEyes meint
Cool, dann gibt es ja bald kein Tesla mehr… FSD funktioniert nicht und ohne aufgefrischte Modellpalette werden die Verkäufe auch irgendwann sinken… die Konkurrenz freut´s…
MichaelEV meint
Wird ähnlich schlecht altern wie die CEO-Müller Aussagen von damals. In ein paar Jahren wird man rückblickend nur mitleidig über solche Aussagen lachen.
hu.ms meint
Es wird hunderttausende cyber-cabs geben, die tesla selbst betreibt.
Vorausgesetzt natürlich, dass sie das mit dem FSD (ohne supervised) nur mit den cameras hinbekommen.
Wenn sie ein paar sensoren für 200 $ verbauen würden, wären sie vermutlich schon fertig.
Der grosse meister will aber keine sensoren….
M. meint
Der hat eben keine 200 Dollar pro Auto übrig.
MichaelEV meint
Wo ist denn definiert, dass ein Auto ohne Lenkrad kein Auto ist?
Tesla wird weiterhin Bedarfe decken, egal ob als Auto im eigenen Besitz oder als Fahr-Dienstleistung (auch dafür müssen die „Autos“ hergestellt werden).
Dabei wird Tesla aber immer die Eigenschaft bewahren, mit wenig Aufwand möglichst viel Ergebnis erzielen zu wollen. Wenn z.B. nur noch 20-30% das Lenkrad vor der Nase haben wollen, wird Tesla diesen Anteil anderen überlassen und sich nur auf den größeren Teil konzentrieren, der das Lenkrad nicht mehr braucht.
Ossisailor meint
Da ist nix mehr die „Cash-Cow“. Der Cash-Flow bei Tesla ist negativ. Daher musste der Konzern jetzt auch Kredite aufnehmen in Höhe von 30 Mrd $, um seine immensen Auslagen in Robitik etc. zu finanzieren. Die Autos liefern einfach zu wenig Cash dafür.
MichaelEV meint
Richtig ist nur, dass Tesla immens investiert.
Der Rest ist purer BS. Tesla hat viel Cash und wenig Kredite, speist die immensen Investition hauptsächlich aus den Einnahmen.
Und während sonst Schulden in dreistelliger Höhe blind verteidigt werden, sind plötzlich woanders ein einmaliger negativer Cashflow bei massiven Investitionen und Anlauf mehrerer Produkte und Kredite ohne jeglichen Abruf ein Problem.
Das euch sowas nicht peinlich ist…
Fred Feuerstein meint
Was ist das denn wieder für eine hahnebüchene Behauptung Ossisailor? Der Nettocashflow war im Q2 / 2026 mit 5,762 Mio. Dollar positiv…Der Quartalsbericht für das dritte Quartal liegt noch nicht vor, demnach gibt es noch keine offiziellen Zahlen.
Bitte einmal einen BWL Kurs belegen, bevor man so einen Unfug verbreitet.
Thomas Claus meint
Auch ohne Lenkrad kann man mit 2 Modellen nicht zu den Top Produzenten aufsteigen. Viele werden sich weiterhin ein eigenes Auto kaufen und wollen nicht alle das selbe Auto haben. Das Cybercap wird, wenn es kommt, natürlich erstmal gut laufen aber es braucht mehr. Vielleicht braucht man aber bald gar kein Auto mehr sondern lässt seinen Optimus für sich arbeiten und einkaufen gehen.
BeatthePet meint
Du musst weiterdenken, was passiert mit Autos, die kein Lenkrad haben? Global?
Wie verändert sich dann der Individualverkehr?
Wie schaut dann ein Auto aus?
Was wird dann in einem Auto wichtig?
Wie kann man dann als Autohersteller überleben?
Mäx meint
Es haben sich eben sehr viele Leute (glaube es waren ja recht zügig so 800k) erstmal auf die Warteliste schreiben lassen, weil recht günstig.
Da wurde auch nicht unterschieden ob international oder nur der amerikanische Raum und es war ja ungewiss ob er überhaupt außerhalb von Nordamerika angeboten werden würde.
Dann wurde vorgestellt und die Preise waren erheblich höher als man das mal ursprünglich angekündigt hatte und es haben ein paar Features gefehlt meine ich.
Auch wenn die elektrischen Specs in etwa eingehalten wurden (+-), stand wohl unterm Strich dann aber ein nicht mehr so begehrenswertes Fahrzeug.
Tjoa und nachdem der erste Hype rum ist, scheint man im Jahr so ca. 30k absetzen zu können (inkl. Eigenbedarf für SpaceX) mit einer Linie die für 250k+ ausgelegt ist…
Dürfe für die Kosten auch nicht so dolle sein.
MichaelEV meint
Im Endeffekt lässt sich alles in einem Satz abkürzen: Die „Nachfrage“ nach dem Cybertruck ist viel geringer als anhand der Bestellungen erwartet, weil der Preis des Cybertrucks sehr viel höher als erwartet ist.
Danach fängt die Spekulation an…
Kosten wäre da für viele eine genehme Erklärung, die Kostenkalkulation war aber intern vorher bekannt.
Eine andere wäre die Erklärung, die man bei anderen Herstellern immer sofort zieht: Lieferkette
Der Cybertruck braucht 4680er Zellen. Die Zellen werden bisher nur Inhouse produziert und waren mit der Trockenbeschichtung verknüpft, die den Hochlauf massiv verzögert hat. Jetzt werden die 4680er Zellen bei vier Produkten benötigt (Cybertruck, Model Y, Cybercab und Semi). Wer sagt denn, dass für den Cybertruck aktuell mehr übrig wäre?
Mäx meint
Welche Spekulationen?
250k steht im Tesla Quartalsbericht und wurde so mehrmals vom CEO gesagt.
Steht dort also quatsch bzw. sagt der CEO Quatsch?
Dass die Fertigung 4680 vielleicht zu wenig Kapazitäten hat sind deinerseits Spekulationen, ändert aber nichts daran, dass eine große Linie weit unterhalb ihrer Kapazitäten läuft.
Und wenn die 4680 so schlecht läuft, dass gerade mal ein paar hundert Cybercabs ein paar tausend Model Y und Cybertruck und vereinzelte Semis versorgt werden können, sollte Tesla da schleunigst ran.
Denn vom Semi will man ja 50k pro Jahr absetzen, da wäre ja nichts mehr übrig für alle anderen wenn es stimmt was du sagst.
MichaelEV meint
„sollte Tesla da schleunigst ran“
Von dir würde ich immer mehr als das erwarten…
Tesla ist da natürlich dran. Aber sie setzen bei 4680 bekanntlich ein Verfahren um, dass bisher noch niemand in Massenproduktion gelöst hat (weshalb man rückblickend eher erstmal auf eine Produktion mit Wet-Coating hätte setzen sollen).
Eigentlich sollte man das nicht dediziert sagen müssen: eine theoretische Produktionskapazität ist nichts wert, wenn die Lieferkette nicht mehr zulässt!
hu.ms meint
Tesla genügt der verkauf der vorhandenen modelle. Es kommen keine neuen mehr !
Für Elon ist das geschäftsmodell neuwagenverkauf erledigt.
Tesla konzentriert sich auf weltweit hunderttausende cyber-cabs, die sie behalten und betreiben wollen.
Kann zwar noch einige jahre dauern, bis die nur mit cameras – ohne sensoren – so gut funktionieren, dass sie überall zugelassen werden. Aber tesla hat genügend cash um die jahre durchzuhalten.
MichaelEV meint
Na mal schauen… auf jeden Fall würde ich vermuten, dass es keine weiteren Produkte gibt, die nicht schnell auf mind. 500k Stückzahl kommen.
Während seichte Gemüter von weiteren Modellen reden, reicht es Tesla wahrscheinlich Varianten einzuführen – ein Model Y in lang, vielleicht irgendwann eins in kurz. Reicht bestimmt schnell für höhere Stückzahlen als andere mit eigenen Modellreihen schaffen (ohne „neue Modelle“).